
Méthode des enveloppes : tenir son budget poste par poste
La méthode des enveloppes consiste à répartir l’argent du mois entre plusieurs enveloppes, une par poste de dépense, avec un montant fixé à l’avance. Quand une enveloppe est vide, ce poste est bouclé jusqu’au mois suivant. Elle se pratique avec des espèces ou avec des sous-comptes dans une appli bancaire. La Banque de France la présente dans ses actions d’éducation financière, et ses applis gratuites Pilote Budget et Pilote Dépenses aident à suivre chaque poste.
En bref
- Principe : une enveloppe par poste de dépenses courantes, avec un montant décidé en début de mois.
- Les charges fixes prélevées (loyer, énergie, assurances) restent sur le compte, en dehors des enveloppes.
- Enveloppes de base selon la Banque de France : alimentation, santé, transports.
- Deux versions : espèces dans de vraies enveloppes, ou sous-comptes dans une appli bancaire.
- Outils gratuits : un simple tableau, ou les applis Pilote Budget et Pilote Dépenses de la Banque de France (non reliées au compte).
- Limite : l’argent d’une enveloppe ne rapporte rien, alors que le Livret A rapporte 1,7 % depuis le 1er août 2026.
Comment fonctionne la méthode des enveloppes
Le budget par enveloppes repose sur une idée simple : on décide où va chaque euro avant de le dépenser, pas après. Chaque enveloppe porte le nom d’un poste (courses, carburant, sorties) et reçoit une somme au début du mois. On paie ce poste uniquement avec l’argent de son enveloppe.
La méthode ne concerne que les dépenses que vous pilotez au jour le jour. Le loyer, l’électricité, les assurances ou la box sont prélevés automatiquement : ils restent sur le compte courant. Les enveloppes servent à tenir ce qui dérape le plus souvent, c’est-à-dire les dépenses variables.
Son intérêt est très concret. Vous voyez ce qui reste, sans calcul ni consultation de l’appli bancaire. Si l’enveloppe « sorties » est vide le 20, vous savez qu’il faut attendre le mois suivant ou prendre dans une autre enveloppe, en choisissant laquelle.
Mettre en place la méthode des enveloppes en 6 étapes
Les étapes ci-dessous reprennent la démarche décrite par la Banque de France dans son programme d’éducation financière.
- Calculez votre budget. Reprenez vos derniers relevés de compte et faites la moyenne de ce que vous dépensez par poste. Mettez de côté les charges fixes prélevées.
- Choisissez vos enveloppes. Alimentation, santé et transports d’abord. Ajoutez ensuite ce qui compte dans votre mode de vie : restaurants, sport, coiffeur, cadeaux.
- Prévoyez une ou deux enveloppes d’épargne ciblée, pour un projet précis comme les vacances.
- Fixez un montant par enveloppe. C’est votre objectif de dépense, pas une estimation optimiste.
- Remplissez les enveloppes le jour où le salaire arrive, en laissant sur le compte de quoi payer les charges fixes du mois.
- Notez chaque dépense au dos de l’enveloppe ou dans l’appli, puis ajustez les montants le mois suivant.
Pour l’étape 1, notre guide pour faire son budget détaille comment classer les dépenses et calculer ce qui reste une fois les charges payées.
Exemple chiffré : un foyer de 2 000 € nets par mois
Exemple
Un couple sans enfant, locataire, touche 2 000 € nets par mois. Les montants ci-dessous sont fictifs et servent à illustrer la répartition. Ils ne constituent pas une norme.
1. Charges fixes prélevées, laissées sur le compte : 915 €
- Loyer charges comprises : 650 €
- Électricité et gaz : 90 €
- Assurance auto : 45 €
- Complémentaire santé : 40 €
- Box internet et deux forfaits mobiles : 55 €
- Assurance habitation : 20 €
- Abonnement vidéo : 15 €
2. Épargne programmée le jour de la paie : 100 €
3. Enveloppes pour les dépenses du mois : 985 €
| Enveloppe | Montant mensuel | Ce qu’elle couvre |
|---|---|---|
| Courses | 420 € | Alimentation, boissons |
| Carburant | 110 € | Pleins, péage, parking |
| Loisirs et sorties | 120 € | Restaurant, cinéma, sport |
| Dépenses annuelles | 80 € | Entretien de la voiture, cadeaux de fin d’année, rentrée |
| Habillement | 60 € | Vêtements, chaussures |
| Imprévus | 60 € | Petite réparation, appareil à remplacer |
| Maison et hygiène | 50 € | Produits ménagers, toilette |
| Divers | 55 € | Coiffeur, petits achats |
| Santé | 30 € | Pharmacie, restes à charge |
| Total | 985 € |
Total du mois : 915 € de charges fixes, 100 € d’épargne et 985 € d’enveloppes, soit 2 000 €. L’enveloppe « dépenses annuelles » évite le trou de décembre ou de septembre : elle se remplit chaque mois et se vide quand la dépense arrive. Si l’enveloppe courses déborde régulièrement, nos pistes pour économiser sur les courses aident à la recaler.
La version papier : des enveloppes en espèces
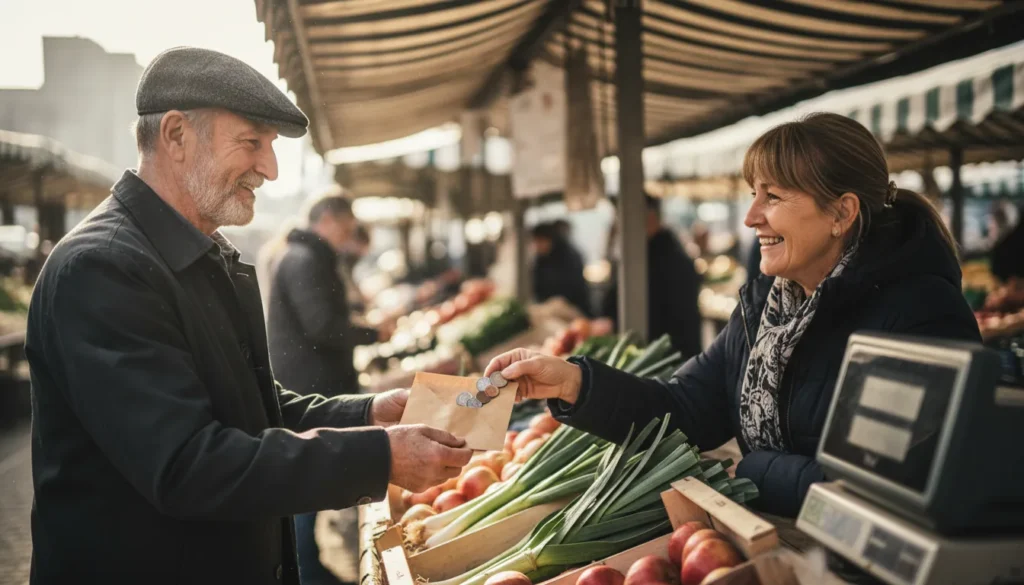
C’est la version d’origine, parfois appelée « cash stuffing ». Vous retirez au distributeur le montant total des enveloppes, vous répartissez les billets, et vous payez chaque poste en espèces. La Banque de France conseille de ranger les enveloppes dans un endroit discret et de noter les dépenses au dos.
Ses points forts :
- on sent physiquement l’argent partir, ce qui freine les achats d’impulsion ;
- impossible de dépasser sans le voir : une enveloppe vide est vide ;
- aucune appli ni connexion nécessaire.
Ses limites :
- les achats en ligne et les paiements par carte imposés (péage, certains parkings) ne se règlent pas en espèces ;
- garder plusieurs centaines d’euros chez soi expose à la perte ou au vol ;
- l’argent qui dort dans une enveloppe ne rapporte aucun intérêt, contrairement à un livret d’épargne, comme le rappelle la Banque de France.
Pour l’épargne, mieux vaut donc ne pas la laisser en billets. Un virement automatique vers un livret fait le même travail sans ce défaut. Le taux et le plafond du Livret A sont détaillés dans notre guide.
La version appli : sous-comptes et enveloppes virtuelles
Certaines applis bancaires proposent des sous-comptes, parfois appelés poches ou espaces, que l’on peut nommer et alimenter par virement. La Banque de France cite cette variante : chaque sous-compte joue le rôle d’une enveloppe. Vous gardez le paiement par carte et les achats en ligne, sans transporter d’espèces.
Avant de choisir cette solution, vérifiez trois points :
- le prix : certaines offres réservent les sous-comptes à une formule payante. Comparez avec la grille tarifaire, et lisez notre dossier sur les frais bancaires ;
- la carte : selon les banques, la carte débite le compte principal ou un sous-compte choisi. Il faut parfois transférer l’argent avant de payer ;
- le nombre de sous-comptes : il est souvent limité. Regroupez les petits postes.
Notre comparatif des banques en ligne et néobanques aide à repérer ces fonctions. Si vous ne voulez pas relier une appli à votre compte, les applis gratuites Pilote Budget et Pilote Dépenses, présentées sur le portail de la Banque de France, fonctionnent à la main : vous saisissez vos dépenses et elles affichent votre reste à vivre.
Beaucoup de foyers mélangent les deux : espèces pour les courses et les sorties, sous-compte pour l’épargne et les dépenses annuelles. En couple, un compte joint peut servir d’enveloppe commune pour les charges partagées.
Les erreurs qui font échouer le budget par enveloppes
- Trop d’enveloppes. Au-delà de huit ou dix, le suivi devient pénible. Le portail Mes questions d’argent conseille de regrouper les dépenses par grandes catégories plutôt que de multiplier les budgets.
- Des montants rêvés. Une enveloppe courses fixée bien en dessous de vos relevés sera vide le 15. Partez du réel, puis baissez par petites étapes.
- Oublier les dépenses annuelles. Assurance payée en une fois, contrôle technique, fêtes : sans enveloppe dédiée, elles font exploser un mois entier.
- Piocher sans le noter. Prendre dans l’enveloppe loisirs pour compléter les courses n’est pas interdit. Notez-le, sinon l’ajustement du mois suivant sera faux.
- Ne jamais ajuster. Le premier mois sert de test. Revoyez les montants après deux ou trois mois.
Enveloppes ou règle 50/30/20 : que choisir ?
Les deux méthodes se complètent. La règle 50/30/20 donne un cadre général : la moitié du revenu pour les besoins, 30 % pour les envies, 20 % pour l’épargne. Les enveloppes servent à tenir ce cadre au quotidien, poste par poste. Si vous avez du mal à savoir où part l’argent, commencez par les enveloppes. Si vous voulez surtout vérifier l’équilibre global, la règle 50/30/20 suffit.
Si le budget ne tient pas malgré les enveloppes, un Point conseil budget peut vous aider. Ce service est gratuit, ouvert à tous et labellisé par l’État.
Questions fréquentes
Il n’y a pas de nombre fixé. Commencez avec les postes de base (alimentation, santé, transports), ajoutez ceux qui pèsent dans votre budget, et restez sous la dizaine. Regroupez les petits postes dans une enveloppe « divers ».
La Banque de France suggère de l’épargner. Le plus simple est de le verser sur un livret, où il rapporte des intérêts, plutôt que de le laisser en espèces.
Oui. Les sous-comptes d’une appli bancaire ou un simple tableau de suivi remplacent les enveloppes en papier. Le principe reste le même : un montant par poste, décidé à l’avance, et pas un euro de plus sans arbitrage.
Le portail Mes questions d’argent, piloté par la Banque de France, présente les applis gratuites Pilote Budget et Pilote Dépenses, qui permettent de suivre ses dépenses poste par poste. Le tableau de l’exemple ci-dessus peut aussi servir de base.
Sources officielles (consultées en novembre 2026) : INC et Banque de France, Mes questions d’argent, Mes questions d’argent (applis Pilote), Service-public.gouv.fr, Ministère des Solidarités.

Écrit par
Ancien du secteur de la banque et de l’assurance, aujourd’hui retraité, Théodore Pasquier explique en langage clair les règles qui pèsent sur le budget des ménages, chiffres officiels et dates à l’appui. Il ne vend aucun produit et ne donne pas de conseil personnalisé.


